全球首破10万亿,中国占比过半:2026全球新能源500强的“中国位置”
近日,《中国能源报》与中国能源经济研究院联合发布“2026全球新能源企业500强”榜单。500强企业总营业收入首次突破10万亿元,达10.59万亿元;中国企业以260家的上榜数量和51.84%的营收占比,继续稳居全球新能源产业的“半壁江山”。
数据显示,2026年全球新能源企业规模500强企业总营业收入首破10万亿元。
统计结果显示,2026年500强企业的总营业收入达10.59万亿元人民币,比上年度的9.55万亿元增加1.04万亿元,增长10.89%,增幅比上年度的0.10%增加10.79个百分点。
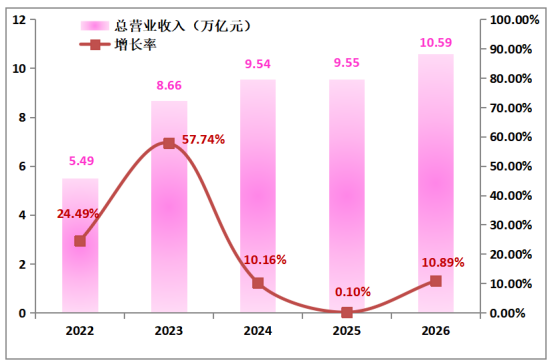
2022-2026年“500强”企业总营业收入(万亿元) 来源:中国能源报
从整体上看, 2026年500强企业中,发达国家企业的总营业收入为4.41万亿元,比上年的3.80万亿元增加0.61万亿元,贡献新增总营业收入的58.65%。新兴市场国家企业的总营业收入为6.18万亿元,比上年的5.74万亿元增加0.43万亿元,贡献新增总营业收入的41.35%。
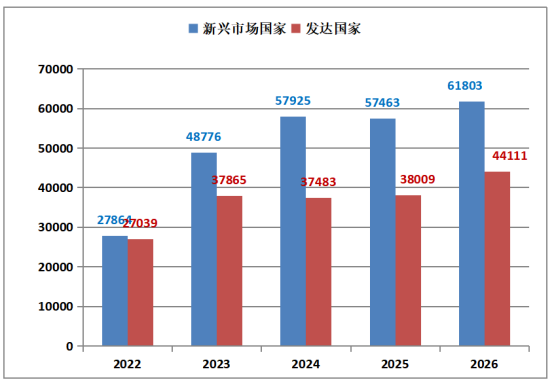
2022-2026年“500强”企业中新兴市场国家与发达国家企业总营业收入(亿元) 来源:中国能源报
从主要国家看,2026年“500强”中,美国企业的营业收入达1.16万亿元,比上年1.09万亿元增加0.07万亿元;德国企业总营业收入为4685亿元,比上年的3990亿元增加695亿元;日本企业的总营业收入为3945亿元,比上年的3343亿元增加602亿元。美国、德国、日本三国均实现正增长,发达国家整体复苏态势较为明确。
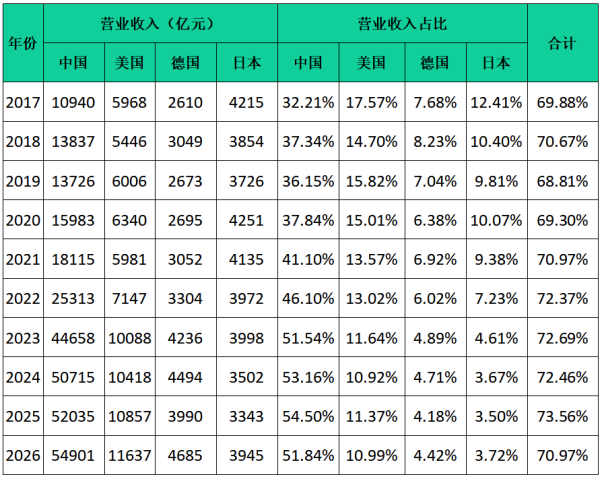
2017-2026年“500强”企业中中美德日企业营收占比情况 来源:中国能源报
从核心企业看,2026年“500强”前十企业中,亚洲占据7席,分别为宁德时代、中国电建、比亚迪、亨通集团、协鑫集团、中国能建和LG Energy Solution;欧洲占据3席,分别为Shell plc、TotalEnergies和Vestas,较上年增加1家。
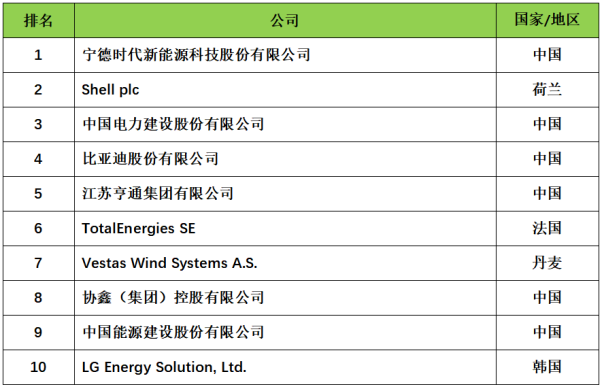
2026年全球新能源企业前十企业 来源:中国能源报
综合来看,2026年发达国家企业在营收增量贡献、占比回升、平均规模及增速等方面均表现优于新兴市场国家,全球新能源企业的地域竞争格局正经历深刻调整。
在发达国家份额回补的同时,中国企业的领先地位并未动摇,其体量优势依然显著。
从企业数量看,2026年“500强”中,中国企业数为260家,比上年的263家减少3家,占比52%。
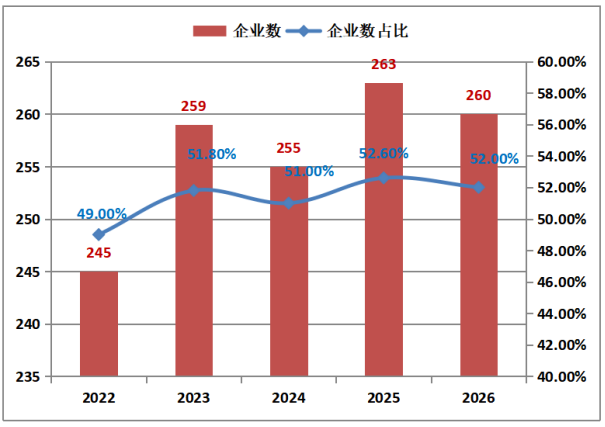
2022-2026年“500强”企业中中国企业数(家)及占比情况 来源:中国能源报
从营收规模看, 2026年“500强”中,中国企业总营业收入为5.49万亿元,比上年的5.20万亿元小幅增加0.29万亿元;总营业收入增长5.51%,比上年的2.60%增加2.91个百分点。中国企业营收占比为51.84%,虽较上年略有回落,但仍稳居全球半壁江山。
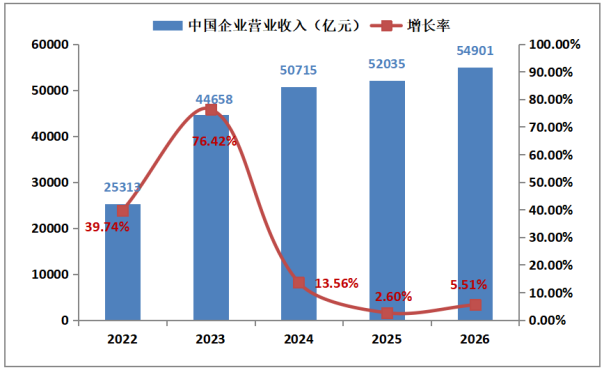
2022-2026年“500强”企业中中国企业总营业收入(亿元)及增长率情况 来源:中国能源报
从头部企业看,前十强中中国企业保有7席,前二十强中保有10席,在产业链核心环节的竞争优势持续巩固。
综合来看,尽管面临外部环境复杂多变、发达国家竞争回潮等压力,中国新能源企业凭借完整的产业链配套能力、持续的研发投入和规模化生产优势,在全球产业竞争格局中的体量与地位依然稳固。
从榜单的产业结构看,2026年“500强”中,多元产业企业营业收入占比达50.61%,较上年提升2.24个百分点,占据半壁江山;储能产业企业营收占比为23.02%,较上年提升0.26个百分点;太阳能产业企业营收占比为12.17%,较上年下降2.8个百分点;风能产业企业营收占比为7.57%,较上年提升0.8个百分点;生物质能产业企业营收占比为5.86%,较上年下降0.7个百分点。多元产业、储能产业与风能占比上升,太阳能、生物质能占比有所回落。
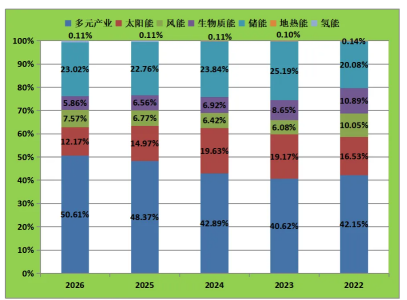
2022-2026年”500强”企业中各产业企业营收占比情况 来源:中国能源报
相比之下,据中和碳不完全统计,上榜的260家中国企业产业结构呈现出三个不一样的信号:其一,储能从"配套环节"反超为第一大产业,且名单覆盖锂电材料—电池—设备—储能系统—逆变器全链条(宁德时代、比亚迪、中创新航、国轩高科等),全球前50中国26席中储能占7席,数量与质量双高;其二,太阳能60家虽退居第三,但江苏22家仍保有全球最强光伏制造集群;其三,氢能、地热能中国几近空白——中国产业重心高度集中在电化学储能与光储,氢能和地热较弱,结构性短板明显。
还有一个显著的趋势是:越来越多中国企业不再局限于单一赛道,而是向“新能源+”的多元方向延伸。华为数字能源横跨数字技术与能源基础设施,阳光电源从逆变器拓展至储能系统,比亚迪则覆盖电池、整车、储能多个环节。这种多元化布局,与中国新能源产业从“政策驱动”走向“市场驱动”的成熟路径高度吻合。
从区域分布来看,中国260家新能源企业呈现出鲜明的空间集聚特征。
长三角(江苏、浙江、上海)和珠三角(广东)是绝对的主力区域——江苏有亨通集团、天合光能、协鑫集团等数十家企业上榜;浙江有华友钴业、正泰电器、晶盛机电等。
广东汇聚了比亚迪、华为数字能源、欣旺达、亿纬锂能等一大批龙头企业。
北京则凭借众多央企总部(中国电建、中国能建、中国中车、华能国际等)占据重要一极。
福建的宁德时代作为全球新能源企业榜首,亦是区域产业实力的标志性象征。
当前,地缘冲突持续延宕,贸易保护主义加速升级,围绕关键矿产与清洁技术的国际博弈更趋激烈。
与此同时,新能源产业区域布局加快重构,新兴制造力量加速崛起,部分国家凭借资源禀赋与成本优势迅速切入产业链关键环节,传统格局受到一定冲击。
中国新能源产业依托完整的配套体系与规模化优势保持稳固领先,但外部环境的不确定性持续上升,维持领先地位面临的挑战也在增加。
在全球新能源产业迈入“多元融合”新阶段的当下,中国企业面临的真正命题或许是:如何在保持规模优势的同时,进一步提升技术创新能力和全球资源配置能力,在下一阶段的产业竞争中继续保持领先。
260家中国企业名单

参考文章:
1.2026年全球新能源企业500强发布(附独家解读)
https://mp.weixin.qq.com/s/m46vikvb4OTlfHH7n-mX0w
2.2026年全球新能源企业500强总营收首破10万亿元 中国企业仍占半壁江山
http://m.solarzoom.com/article-204046-1.html
END
免责声明:
本平台只做内容的收集与分享,报告版权归原撰写发布机构所有,由中和碳研究院通过公开合法渠道获得,如涉及侵权,请联系我们删除。
本平台对转载、分享的内容、陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完善性提供任何明示或暗示的保证,仅供读者参考,本公众平台将不承担任何责任。